Domain epfu.de kaufen?
Wir ziehen mit dem Projekt
epfu.de um.
Sind Sie am Kauf der Domain
epfu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain epfu.de kaufen?
Sind privatentnahmen steuerpflichtig?
Sind privatentnahmen steuerpflichtig? Privatentnahmen sind grundsätzlich nicht steuerpflichtig, da es sich um Gelder handelt, die der Unternehmer aus dem Betrieb für private Zwecke entnimmt. Diese Entnahmen werden nicht als Betriebseinnahmen betrachtet und unterliegen daher nicht der Einkommensteuer. Allerdings müssen Privatentnahmen sorgfältig dokumentiert und von betrieblichen Ausgaben getrennt werden, um mögliche steuerliche Konsequenzen zu vermeiden. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Privatentnahmen zu beachten, um keine steuerlichen Probleme zu riskieren. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
Sind privatentnahmen Gewinnmindernd?
Ja, Privatentnahmen sind gewinnmindernd, da sie als Kosten für den Unternehmer gelten und somit den Gewinn des Unternehmens reduzieren. Privatentnahmen sind Auszahlungen, die der Unternehmer aus dem Betriebsvermögen für private Zwecke tätigt, wie z.B. für den persönlichen Lebensunterhalt oder private Anschaffungen. Diese Entnahmen mindern den Gewinn des Unternehmens, da sie als betriebliche Ausgaben verbucht werden. Es ist wichtig, Privatentnahmen ordnungsgemäß zu dokumentieren und zu verbuchen, um eine klare Trennung zwischen betrieblichen und privaten Finanzen zu gewährleisten. **
Ähnliche Suchbegriffe für Privatentnahmen
Top-Angebote
Produkte zum Begriff Privatentnahmen:
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Wie privatentnahmen verbuchen?
Wie privatentnahmen verbuchen? Privatentnahmen werden in der Buchhaltung als Entnahmen aus dem Betriebsvermögen behandelt und mindern somit das Eigenkapital des Unternehmens. Sie sollten als separate Position in der Buchführung erfasst werden, um eine klare Trennung zwischen betrieblichen und privaten Finanztransaktionen zu gewährleisten. Zudem ist es wichtig, die Privatentnahmen regelmäßig zu dokumentieren und zu überprüfen, um eine korrekte Buchführung sicherzustellen. Es empfiehlt sich, einen eigenen Kontenrahmen für Privatentnahmen zu verwenden, um eine übersichtliche und transparente Buchführung zu gewährleisten. Letztendlich sollten Privatentnahmen auch steuerlich korrekt behandelt und entsprechend in der Gewinn- und Verlustrechnung berücksichtigt werden. **
-
Sind privatentnahmen Ausgaben?
Sind privatentnahmen Ausgaben? Diese Frage ist nicht ganz einfach zu beantworten, da privatentnahmen im betriebswirtschaftlichen Kontext als Entnahmen von Werten aus dem Unternehmen für private Zwecke definiert sind. Sie können als Ausgaben betrachtet werden, da sie das Vermögen des Unternehmens verringern. Allerdings handelt es sich bei privatentnahmen nicht um betriebliche Ausgaben im eigentlichen Sinne, da sie nicht zur Erzielung von Einnahmen oder zur Deckung von betrieblichen Kosten dienen. Privatentnahmen sind vielmehr eine Art Entlohnung für den Unternehmer, ähnlich wie ein Gehalt. Letztendlich hängt es also von der Perspektive ab, ob man privatentnahmen als Ausgaben betrachtet oder nicht. **
-
Welche privatentnahmen sind umsatzsteuerpflichtig?
Welche privatentnahmen sind umsatzsteuerpflichtig? Privatentnahmen, die direkt mit dem Unternehmen in Verbindung stehen und als entgeltliche Leistungen betrachtet werden können, sind umsatzsteuerpflichtig. Dazu gehören beispielsweise die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren oder Dienstleistungen für den persönlichen Gebrauch. Es ist wichtig, diese Entnahmen korrekt zu erfassen und entsprechend zu versteuern, um mögliche steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **

Warum sind privatentnahmen erfolgsneutral?
Privatentnahmen sind erfolgsneutral, weil sie keine direkte Auswirkung auf das Betriebsergebnis eines Unternehmens haben. Sie werden nicht als betriebliche Aufwendungen oder Erträge verbucht, da sie nicht im Zusammenhang mit den betrieblichen Aktivitäten stehen. Stattdessen handelt es sich um Entnahmen von Vermögenswerten des Unternehmens durch den Eigentümer für persönliche Zwecke. Da sie das Eigenkapital des Unternehmens reduzieren, werden sie in der Bilanz als Abzug vom Eigenkapital erfasst. Die erfolgsneutrale Behandlung von Privatentnahmen trägt dazu bei, die finanzielle Situation des Unternehmens klar von den persönlichen Finanzen des Eigentümers zu trennen. **
Was versteht man unter privatentnahmen?
Was versteht man unter privatentnahmen? Privatentnahmen sind Geldbeträge oder Sachleistungen, die ein Unternehmer aus seinem Unternehmen für private Zwecke entnimmt. Diese Entnahmen werden nicht als betriebliche Ausgaben verbucht, da sie nicht für geschäftliche Zwecke verwendet werden. Beispiele für privatentnahmen sind Bargeldabhebungen vom Geschäftskonto, die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren für den persönlichen Gebrauch. Es ist wichtig, privatentnahmen ordnungsgemäß zu dokumentieren und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Privatentnahmen:
-
Roost Diverse GadgetsElastischer Holzroboter mit verstellbaren Gelenken! Dieses Spielzeug bietet stundenlangen Spielspass für die Sinne und ist eine tolle Ergänzung für die Spielzeugkiste Ihres Kindes. Achten Sie auf unsere FSC-zertifizierten Produkte.29,55 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
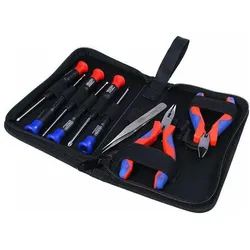
InLine Werkzeugset für Computer und Elektronik, 9-teilig, Computer WerkzeugWer regelmässig an seinem Rechner herumschraubt, individuelle Lösungen im Bereich Design, Ausstattung oder Leistung wünscht und diese auch gerne selbst zusammenbaut, ist auf hochwertiges Werkzeug zur Umsetzung seiner kreativen Ideen angewiesen. Dieses Werkzeugset für Elektronik und Computer beinhaltet sechs Schraubendreher verschiedener Grösse mit Schlitz- und Kreuzschlitz, einen Seitenschneider, eine Spitzzange und eine Pinzette. Die Werkzeuge sind angenehm griffig sowie gut isoliert und werden in einer praktischen Tasche geliefert.30,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind privatentnahmen steuerpflichtig?
Sind privatentnahmen steuerpflichtig? Privatentnahmen sind grundsätzlich nicht steuerpflichtig, da es sich um Gelder handelt, die der Unternehmer aus dem Betrieb für private Zwecke entnimmt. Diese Entnahmen werden nicht als Betriebseinnahmen betrachtet und unterliegen daher nicht der Einkommensteuer. Allerdings müssen Privatentnahmen sorgfältig dokumentiert und von betrieblichen Ausgaben getrennt werden, um mögliche steuerliche Konsequenzen zu vermeiden. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Privatentnahmen zu beachten, um keine steuerlichen Probleme zu riskieren. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte korrekt berücksichtigt werden. **
-
Sind privatentnahmen Gewinnmindernd?
Ja, Privatentnahmen sind gewinnmindernd, da sie als Kosten für den Unternehmer gelten und somit den Gewinn des Unternehmens reduzieren. Privatentnahmen sind Auszahlungen, die der Unternehmer aus dem Betriebsvermögen für private Zwecke tätigt, wie z.B. für den persönlichen Lebensunterhalt oder private Anschaffungen. Diese Entnahmen mindern den Gewinn des Unternehmens, da sie als betriebliche Ausgaben verbucht werden. Es ist wichtig, Privatentnahmen ordnungsgemäß zu dokumentieren und zu verbuchen, um eine klare Trennung zwischen betrieblichen und privaten Finanzen zu gewährleisten. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Wie privatentnahmen verbuchen?
Wie privatentnahmen verbuchen? Privatentnahmen werden in der Buchhaltung als Entnahmen aus dem Betriebsvermögen behandelt und mindern somit das Eigenkapital des Unternehmens. Sie sollten als separate Position in der Buchführung erfasst werden, um eine klare Trennung zwischen betrieblichen und privaten Finanztransaktionen zu gewährleisten. Zudem ist es wichtig, die Privatentnahmen regelmäßig zu dokumentieren und zu überprüfen, um eine korrekte Buchführung sicherzustellen. Es empfiehlt sich, einen eigenen Kontenrahmen für Privatentnahmen zu verwenden, um eine übersichtliche und transparente Buchführung zu gewährleisten. Letztendlich sollten Privatentnahmen auch steuerlich korrekt behandelt und entsprechend in der Gewinn- und Verlustrechnung berücksichtigt werden. **
Ähnliche Suchbegriffe für Privatentnahmen
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schuberth, Reinhard: Technologie EnergieTechnologie Energie , Das Lehrbuch Technologie Energie richtet sich an Lernende und Lehrkräfte der beruflichen Oberstufe an BOS und FOS sowie an Meister- und Technikerschulen. Es ist als grundlegendes Lehrwerk für den technisch-naturwissenschaftlichen Unterricht im Themenfeld Energie konzipiert und setzt Kenntnisse auf dem Niveau der 10. Jahrgangsstufe voraus. Das Werk vermittelt physikalische und technische Grundlagen der Energieversorgung und erweitert diese um ökologische und gesellschaftliche Fragestellungen. Behandelt werden unter anderem Energieverbrauch, Thermodynamynamik, Energiewandler, Energie und Umwelt, erneuerbare Energien sowie Energieeffizienz. Die Inhalte sind systematisch aufgebaut und didaktisch aufbereitet, um komplexe Zusammenhänge verständlich darzustellen. Neben der Wissensvermittlung unterstützt das Lehrbuch eigenständige Vertiefungen und offene Unterrichtsformen. Offene Aufgabenstellungen regen zur Recherche, zur Projektarbeit und zur Auseinandersetzung mit aktuellen Energiefragen an. Damit eignet sich das Lehrbuch sowohl für den strukturierten Unterricht als auch für vertiefende Lernphasen in der beruflichen Bildung. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 6.,durchgesehene Auflage, Erscheinungsjahr: 20160818, Produktform: Kartoniert, Autoren: Schuberth, Reinhard, Auflage: 16006, Auflage/Ausgabe: 6.,durchgesehene Auflage, Keyword: Berufsschule; Lehrbuch; Physik, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Deutschland~Energietechnik / Berufsbezogenes Schulbuch~Technologie / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: berufsbezogene Fächer, Fachkategorie: Energietechnik, Elektrotechnik und Energiemaschinenbau~Unterricht und Didaktik: Berufsausbildung, Region: Österreich~Deutschland~Schweiz, Bildungszweck: für die Berufsbildung~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VI, Seitenanzahl: 249, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Handwerk + Technik GmbH, Verlag: Handwerk + Technik GmbH, Verlag: Verlag Handwerk und Technik, Länge: 241, Breite: 169, Höhe: 15, Gewicht: 456, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A21265790 A16220467 A2790135, Vorgänger EAN: 9783582271471, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,28,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind privatentnahmen Ausgaben?
Sind privatentnahmen Ausgaben? Diese Frage ist nicht ganz einfach zu beantworten, da privatentnahmen im betriebswirtschaftlichen Kontext als Entnahmen von Werten aus dem Unternehmen für private Zwecke definiert sind. Sie können als Ausgaben betrachtet werden, da sie das Vermögen des Unternehmens verringern. Allerdings handelt es sich bei privatentnahmen nicht um betriebliche Ausgaben im eigentlichen Sinne, da sie nicht zur Erzielung von Einnahmen oder zur Deckung von betrieblichen Kosten dienen. Privatentnahmen sind vielmehr eine Art Entlohnung für den Unternehmer, ähnlich wie ein Gehalt. Letztendlich hängt es also von der Perspektive ab, ob man privatentnahmen als Ausgaben betrachtet oder nicht. **
-
Welche privatentnahmen sind umsatzsteuerpflichtig?
Welche privatentnahmen sind umsatzsteuerpflichtig? Privatentnahmen, die direkt mit dem Unternehmen in Verbindung stehen und als entgeltliche Leistungen betrachtet werden können, sind umsatzsteuerpflichtig. Dazu gehören beispielsweise die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren oder Dienstleistungen für den persönlichen Gebrauch. Es ist wichtig, diese Entnahmen korrekt zu erfassen und entsprechend zu versteuern, um mögliche steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich daher, sich von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
-
Warum sind privatentnahmen erfolgsneutral?
Privatentnahmen sind erfolgsneutral, weil sie keine direkte Auswirkung auf das Betriebsergebnis eines Unternehmens haben. Sie werden nicht als betriebliche Aufwendungen oder Erträge verbucht, da sie nicht im Zusammenhang mit den betrieblichen Aktivitäten stehen. Stattdessen handelt es sich um Entnahmen von Vermögenswerten des Unternehmens durch den Eigentümer für persönliche Zwecke. Da sie das Eigenkapital des Unternehmens reduzieren, werden sie in der Bilanz als Abzug vom Eigenkapital erfasst. Die erfolgsneutrale Behandlung von Privatentnahmen trägt dazu bei, die finanzielle Situation des Unternehmens klar von den persönlichen Finanzen des Eigentümers zu trennen. **
-
Was versteht man unter privatentnahmen?
Was versteht man unter privatentnahmen? Privatentnahmen sind Geldbeträge oder Sachleistungen, die ein Unternehmer aus seinem Unternehmen für private Zwecke entnimmt. Diese Entnahmen werden nicht als betriebliche Ausgaben verbucht, da sie nicht für geschäftliche Zwecke verwendet werden. Beispiele für privatentnahmen sind Bargeldabhebungen vom Geschäftskonto, die private Nutzung von betrieblichen Fahrzeugen oder die Entnahme von Waren für den persönlichen Gebrauch. Es ist wichtig, privatentnahmen ordnungsgemäß zu dokumentieren und zu versteuern, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.